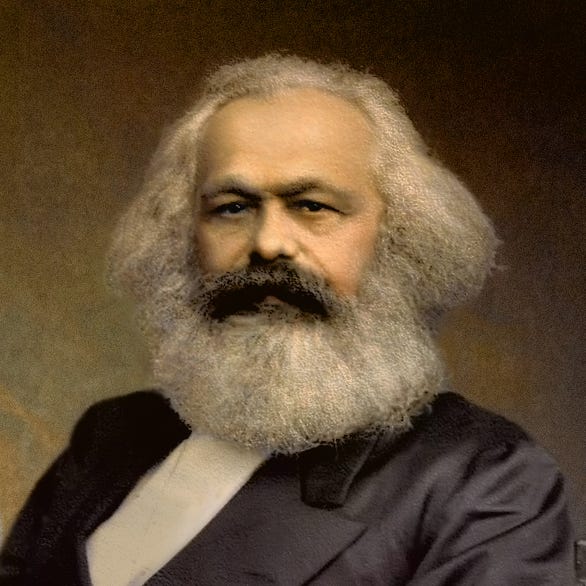
Karl Marx e Friedrich Engels sono noti soprattutto come gli architetti intellettuali del comunismo moderno e coautori de Il Manifesto del Partito Comunista, pubblicato nel 1848. Eppure un capitolo meno conosciuto delle loro vite, descritto in resoconti tratti dalla biografia di Engels di Tristram Hunt, colloca entrambi gli uomini in un’arena che trascorsero la carriera a dissezionare: i mercati finanziari londinesi.
A metà del XIX secolo, Marx ed Engels non erano soltanto teorici del capitalismo; erano anche consumatori delle sue notizie finanziarie e, a tratti, partecipanti della sua macchina speculativa. Entrambi seguivano con attenzione il giornalismo economico, leggendo The Economist e altre pubblicazioni, e si scambiavano commenti dettagliati sulle condizioni di mercato nella loro corrispondenza. In una lettera del 1852, Engels aggiornò Marx sull’allentamento delle tensioni nel mercato monetario, sull’aumento delle azioni ferroviarie e sulla diffusione della speculazione—pur avvertendo che potevano profilarsi guai più profondi, richiamando segnali come mercati saturi e tensioni legate al commercio globale, incluse spedizioni verso Cina e India e il fallimento di alcuni mercanti locali.
Il coinvolgimento diretto di Marx nel trading azionario iniziò più tardi, nel 1864, dopo aver ricevuto un cospicuo lascito di £820 da un ammiratore—più denaro, osserva il resoconto, di quanto avesse guadagnato scrivendo. Ne utilizzò una parte per migliorie domestiche e spese familiari, inclusi interventi in casa, animali per i figli e una vacanza. Con ciò che rimase, Marx provò a cimentarsi nella speculazione azionaria nel frizzante mercato britannico delle nuove emissioni.
Marx descrisse queste attività con franchezza in una lettera datata 25 giugno 1864 allo zio, Lion Philips. Scrisse di aver speculato su titoli inglesi che si moltiplicavano rapidamente, salendo a valutazioni che giudicava ingiustificabili e poi spesso crollando. In quella stessa lettera, Marx sostenne di aver guadagnato oltre £400 e disse che intendeva tornare a fare trading, sostenendo che la complessità politica stava creando nuove opportunità. Presentò l’assunzione di rischio come qualcosa che valeva la pena, se poteva, come la mise lui, “alleggerire” i suoi avversari del loro denaro.
Non è chiaro come sia andata quella successiva tornata di operazioni; la narrazione osserva che non esiste alcuna registrazione sopravvissuta dei suoi risultati successivi. Suggerisce inoltre una possibilità familiare tra i trader: vantarsi dei guadagni è comune, mentre le perdite spesso non vengono menzionate.
Engels, al contrario, emerge come l’operatore finanziario più costantemente disciplinato. Aiutò a gestire l’impresa tessile di famiglia a Manchester e occupò un posto in borsa. Quando si ritirò dagli affari nel 1870, all’età di 49 anni, le sue partecipazioni erano valutate a £1.2 million. Al momento della sua morte, 25 anni dopo, il portafoglio era cresciuto fino a £2.2 million.
I suoi investimenti, come descritti nel resoconto, riflettevano un’ampia esposizione ai principali settori industriali e veicoli finanziari dell’età vittoriana: una società ferroviaria (London and Northern Railway Co.), una utility del gas (South Metropolitan Gas Co.), un’iniziativa infrastrutturale (Channel Tunnel Corp.) e un fondo collettivo investito in titoli di Stato (Foreign and Colonial Government Trust Co.). In pensione, il reddito proveniente da questi attivi copriva le spese di Engels e finanziava anche una rendita annua di £380 per Marx—un sostegno che contribuì a mantenere Marx a galla.
L’accordo aveva un’ironica contraddizione: i due principali critici del capitalismo vivevano di fatto, almeno in parte, da rentiers — traendo reddito dal capitale. Engels offrì una giustificazione coerente con la sua visione del mondo, sostenendo che il trading azionario non creava di per sé sfruttamento, ma redistribuiva il “surplus value” già estratto dai lavoratori.
Perché è importante
La vicenda evidenzia come anche i più aspri critici del capitalismo fossero intrecciati con i suoi sistemi finanziari, sia sul piano intellettuale sia su quello materiale. Mette inoltre in luce approcci diversi al rischio — la speculazione di breve periodo di Marx contro la diversificazione di lungo periodo di Engels — e come i redditi da investimento abbiano plasmato le condizioni pratiche in cui venivano prodotte le idee rivoluzionarie. Ciò che resta da seguire è come biografie e ricerche d’archivio continuino a precisare questi dettagli finanziari, inclusa la questione ancora irrisolta degli esiti delle operazioni di trading successive di Marx.