Centinaia di miliardi di dollari stanno affluendo nell’intelligenza artificiale: nuovi data center, chip avanzati e il costoso lavoro di addestrare modelli sempre più grandi. Con una scala di spesa del genere, un impatto dovrebbe essere quasi automatico: più capitale per lavoratore. Gli economisti lo chiamano “capital deepening” (approfondimento del capitale), e in genere aumenta la produzione per ora anche se l’efficienza di fondo dell’economia resta invariata.
La questione più controversa è se l’AI stia facendo qualcosa di più grande—innalzando la total factor productivity (TFP), la metrica pensata per catturare quanta produzione in più l’economia possa generare a partire dallo stesso insieme complessivo di input, come lavoro e capitale. In una nota recente, il capo economista di Apollo Torsten Slok sostiene che, finora, i dati sulla produttività non mostrano quel tipo di svolta di efficienza diffusa.
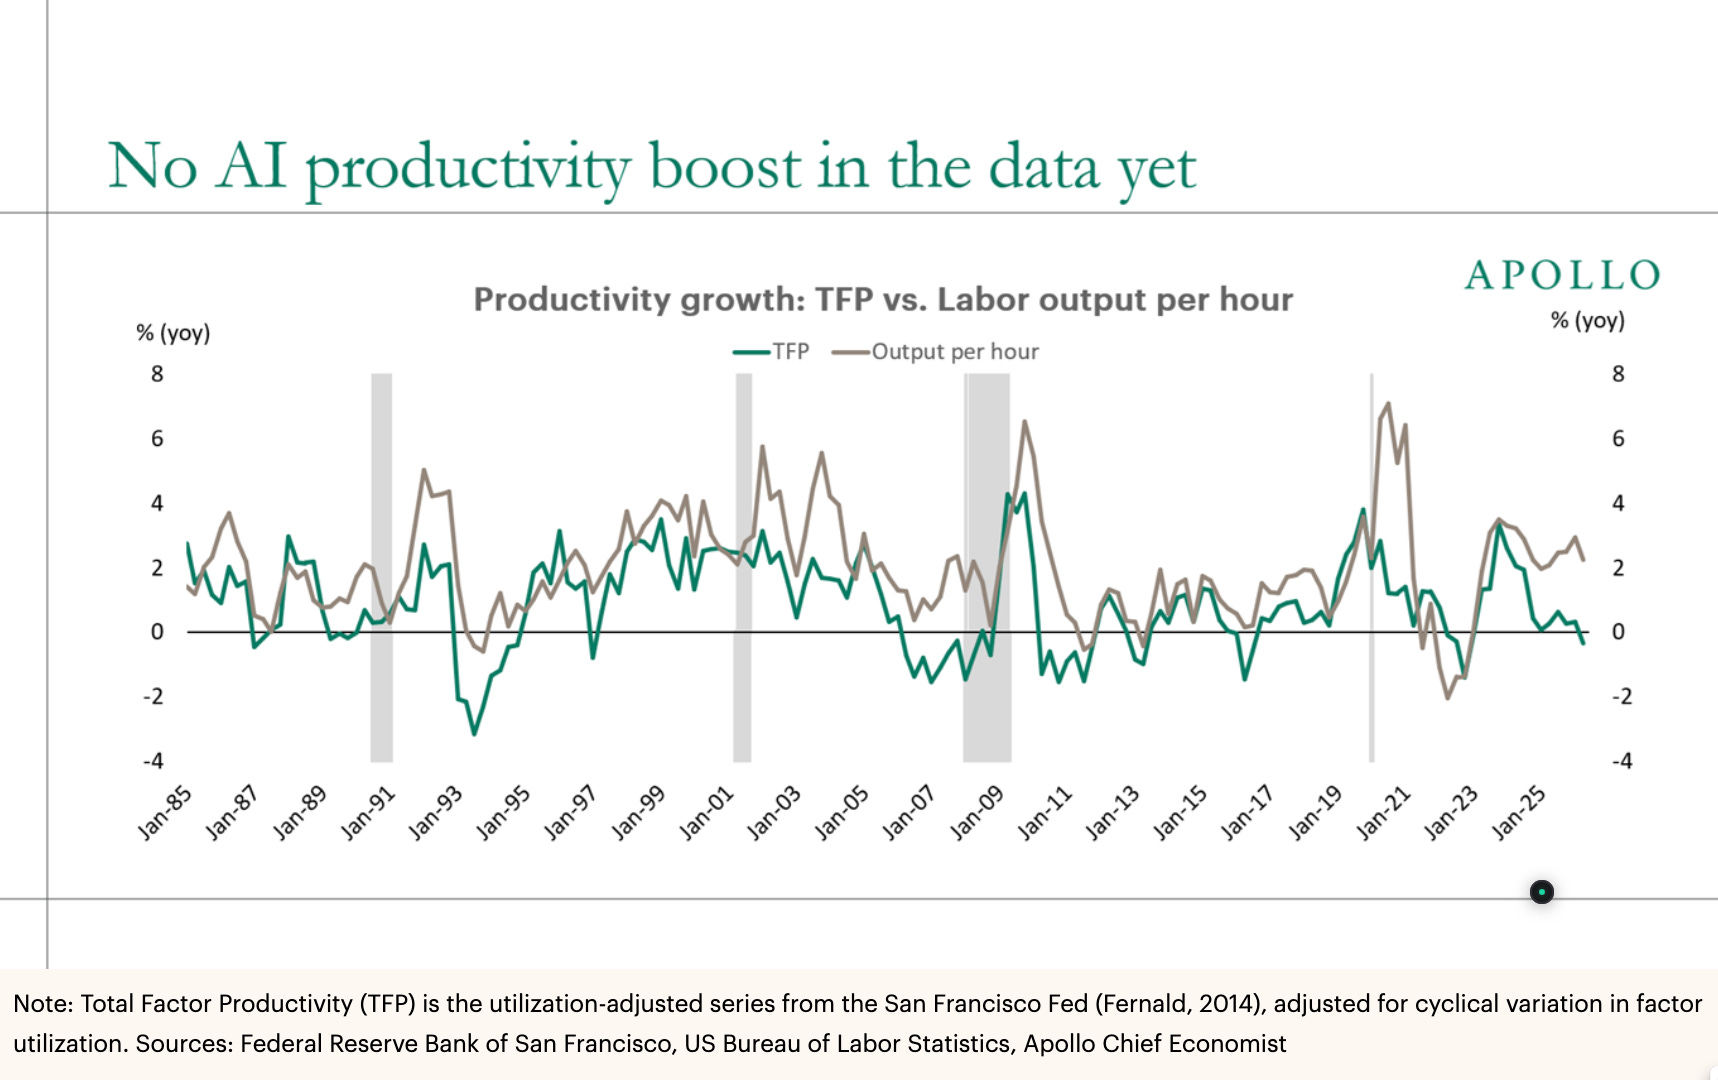
Slok richiama le stime di utilization-adjusted TFP (TFP corretta per l’utilizzo) pubblicate dalla Federal Reserve Bank di San Francisco. Dopo aver corretto per l’intensità con cui lavoro e capitale vengono utilizzati nel corso del ciclo economico, la serie è attualmente leggermente sotto lo zero e non mostra alcuna chiara accelerazione da quando è iniziata l’attuale ondata di investimenti in AI. Se l’AI stesse già producendo uno shock “da tecnologia” sull’efficienza in tutta l’economia, i sostenitori si aspetterebbero che quella linea iniziasse a piegare decisamente verso l’alto.
Allo stesso tempo, un’altra misura molto citata—la labor productivity, ossia la produzione per ora—si è attestata attorno al 2,5%, comodamente sopra la sua performance media dal 2005. Questa divergenza ha alimentato l’idea che l’AI stia già ripagando.
Ma la combinazione di una solida crescita della produzione per ora e una TFP piatta ha un’interpretazione lineare: i guadagni sembrano più riconducibili al capital deepening che a un balzo dell’efficienza dell’intera economia. Detto altrimenti, le imprese potrebbero produrre di più per lavoratore perché dotano i lavoratori di più capitale o di capitale migliore—server, software e strumenti di AI—piuttosto che perché l’economia abbia imparato a produrre di più con gli stessi input complessivi.
Nulla di tutto ciò significa che l’AI sia irrilevante o stia fallendo. Il boom è già evidente in luoghi difficili da ignorare, inclusi i pattern di investimento e le valutazioni dei mercati azionari. Semplicemente, suggerisce che il test più rigoroso sulla produttività—un aumento inequivocabile della TFP misurata—non è ancora stato superato.
Ci sono anche ragioni per cui i benefici dell’AI potrebbero non emergere in modo pulito nelle statistiche ufficiali. Una è il user surplus (surplus del consumatore): l’AI può migliorare la qualità di prodotti e servizi in modi reali per i consumatori, ma difficili da tradurre per le agenzie statistiche in una maggiore produzione misurata senza ampie—e controverse—correzioni di qualità. Un’altra è che alcuni progetti di AI potrebbero superare solo di poco i tassi di rendimento minimi richiesti dalle imprese (corporate hurdle rates), aumentando la produzione per ora senza generare quel tipo di salto di efficienza drammatico che si registrerebbe come un aumento “supernormal” della TFP.
Il punto chiave è più ristretto dello slogan “nessun segno dell’AI nei dati sulla produttività”. Il boom degli investimenti appare coerente con l’AI che aumenta la produttività del lavoro misurata tramite capital deepening, mentre i dati non mostrano ancora che l’AI stia innalzando la TFP—lo specifico canale che gli economisti associano a un cambiamento fondamentale di livello nell’efficienza.
Perché è importante
Policy maker, investitori e lavoratori stanno tutti cercando evidenze che l’AI possa aumentare la crescita di lungo periodo, e non soltanto rimescolare la spesa verso nuovo capitale. Se il payoff restasse concentrato nel capital deepening o in benefici per gli utenti difficili da misurare, inflazione, salari e proiezioni fiscali potrebbero evolvere in modo diverso da quanto implichino le narrazioni più ottimistiche sull’AI. Il prossimo segnale critico da osservare è se la utilization-adjusted TFP inizi a crescere in modo persistente man mano che gli strumenti di AI si diffondono oltre gli early adopter e entrano nei processi aziendali di routine.