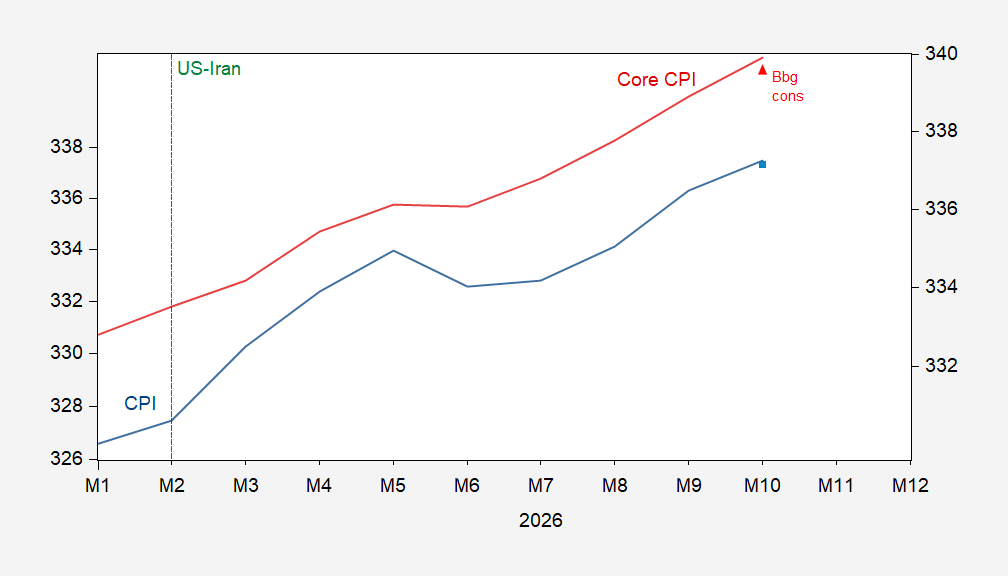
L’inflazione CPI negli Stati Uniti è aumentata più del previsto, con sia l’indice complessivo sia quello core superiori alle stime, spostando le aspettative sui tassi d’interesse verso un possibile inasprimento della politica monetaria da parte della Fed.
L’inflazione negli Stati Uniti è risultata più alta di quanto i mercati si aspettassero nell’ultimo rapporto sull’Indice dei Prezzi al Consumo (Consumer Price Index, CPI), offrendo una sorpresa al rialzo rispetto alla previsione di consenso di Bloomberg. Il CPI complessivo (headline) è aumentato dello 0,4% su base mensile, superando il +0,3% che gli economisti avevano messo in conto. Anche il CPI core—che esclude alimentari ed energia—ha oltrepassato le attese, salendo dello 0,3% nel mese rispetto a un consenso del +0,2%.
Le cifre, basate sui dati del Bureau of Labor Statistics e confrontate con le aspettative del sondaggio Bloomberg, mostrano sia l’indice generale sia la misura core al di sopra della previsione mediana per il periodo. Nei confronti allegati, il CPI è tracciato accanto alle stime di consenso di Bloomberg nel lungo periodo (con l’indice riferito al periodo base 1982–84 pari a 100), a illustrare l’importanza persistente, per mercati e policymaker, anche di piccole deviazioni mensili rispetto alle attese.
Un secondo set di confronti colloca il movimento del CPI in un panorama inflazionistico più ampio, allineando diversi indicatori dei prezzi su un punto di partenza comune—ponendo gennaio 2025 uguale a zero e seguendo le variazioni in termini logaritmici. Questa vista affianca il CPI complessivo a misure quali una serie salariale basata sul CPI, il chained CPI (non destagionalizzato), il CPI al netto dell’abitazione (shelter), il deflatore dei prezzi delle spese per consumi personali (Personal Consumption Expenditures, PCE), l’Indice dei Prezzi alla Produzione (Producer Price Index), una serie del deflatore del PIL di S&P Global e l’Everyday Price Index dell’American Institute for Economic Research. Nel complesso, la panoramica ribadisce che il CPI è solo una delle lenti attraverso cui leggere l’inflazione, ma evidenzia anche quanto da vicino i mercati lo monitorino rispetto ad altri indicatori ampiamente citati del BLS, del Bureau of Economic Analysis, di S&P Global e di AIER.
L’implicazione immediata per i mercati si è vista nelle aspettative sui tassi d’interesse. Dopo i dati, i prezzi dei futures del CME hanno suggerito che gli investitori hanno iniziato ad attribuire una probabilità non trascurabile a un ulteriore irrigidimento verso fine anno. Alle 13:00 Central Time, la probabilità implicita di un aumento di 25 punti base alla riunione di dicembre della Federal Reserve è salita al 9,8%, da praticamente zero in precedenza. (Il movimento citato riflette una correzione rispetto a una precedente dichiarazione errata che aveva indicato un passo più ampio.)
Sebbene un singolo rapporto mensile non definisca la tendenza dell’inflazione, la combinazione di letture headline e core superiori al consenso è sufficiente a spostare marginalmente le aspettative sui prossimi passi della Fed—specie in un contesto di mercato in cui la politica monetaria è ampiamente considerata dipendente dai dati e sensibile a nuove pressioni inflazionistiche.
Perché conta
Anche sorprese al rialzo modeste nel CPI possono propagarsi sui rendimenti obbligazionari, sui tassi dei mutui e sulle valutazioni azionarie, modificando le aspettative sul percorso di politica della Fed. Famiglie e imprese ne risentono, poiché costi di finanziamento e decisioni di prezzo reagiscono alle probabilità in evoluzione sui tassi. Gli investitori seguiranno ora le prossime rilevazioni sull’inflazione e gli altri indicatori dei prezzi—soprattutto quelli legati ai consumi e all’abitazione—per capire se questo rapporto segnali una più ampia riaccelerazione o un rialzo isolato.