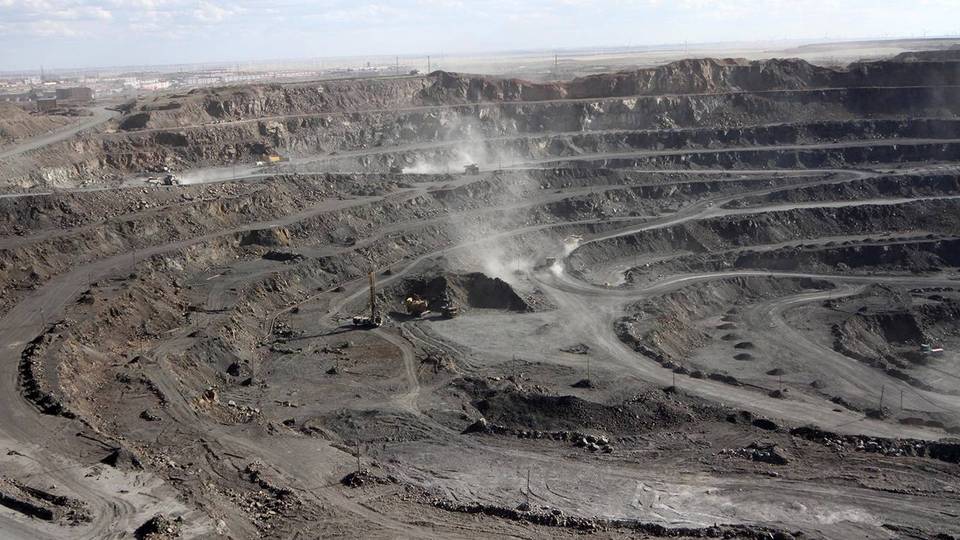
È improbabile che la Cina imponga un embargo sulle terre rare, ma la minaccia sta orientando le politiche e le scelte delle imprese all’estero. UE e Stati Uniti stanno costruendo ridondanze e scorte strategiche costose per ridurre l’esposizione.
È improbabile che la Cina prema il grilletto imponendo un embargo totale sulle terre rare, ma ha forti incentivi a mantenere questa possibilità sullo sfondo. La sola minaccia può orientare le decisioni delle imprese e le politiche dei governi all’estero, ricordando alle economie dipendenti dalle importazioni quanto rapidamente le catene di approvvigionamento dei minerali critici possano diventare un punto di pressione strategico.
Nel frattempo, non ci si aspetta che i governi occidentali raggiungano a breve una piena indipendenza nell’approvvigionamento di terre rare. Questi materiali sono input essenziali per la manifattura avanzata e per tecnologie legate alla difesa, ma costruire una filiera autonoma — dall’estrazione e dalla lavorazione fino alla manifattura a valle — richiede anni, si scontra con vincoli ambientali e ostacoli autorizzativi, ed è costoso anche quando gode di consenso politico. Più che una vera autosufficienza, la traiettoria più realistica è un tentativo costante di ridurre l’esposizione a interruzioni improvvise.
Questo sforzo sta già spingendo l’Unione europea e gli Stati Uniti verso costose ridondanze. Si sostengono nuovi progetti per replicare capacità che, da una prospettiva strettamente di mercato, potrebbero essere concentrate altrove in modo più efficiente. Allo stesso tempo, governi e aziende probabilmente amplieranno le scorte per attutire shock potenziali. Entrambe le strategie — duplicare le capacità e detenere inventari — hanno un costo: maggiori spese nel breve periodo in cambio di una maggiore resilienza qualora una crisi geopolitica o un conflitto commerciale restringano l’offerta.
Questo braccio di ferro sulle terre rare riflette un cambiamento più ampio nella politica economica. A Berlino e in altre capitali, la “sicurezza economica” è passata da concetto di nicchia a principio centrale di organizzazione. Le maggiori economie stanno trasformando quel principio in azione concreta, non solo riportando in patria (reshoring) o “friend-shoring” parti delle catene di fornitura critiche, ma anche usando la dimensione dei propri mercati per influenzare il comportamento dei partner commerciali. Regolamentazioni, sussidi e strumenti commerciali sono sempre più progettati tenendo conto delle dipendenze strategiche, non soltanto dell’efficienza.
Resta il fatto che la politica della resilienza sulle terre rare differisce da paese a paese. Grandi blocchi come l’UE e gli USA possono permettersi di sperimentare politiche industriali su larga scala e possono cercare di forzare aggiustamenti nelle catene di fornitura globali fissando standard o offrendo incentivi che le economie più piccole non possono eguagliare. Le loro iniziative possono diversificare gradualmente le fonti di approvvigionamento, ma rischiano anche di aumentare i costi per produttori e contribuenti, soprattutto se più giurisdizioni costruiscono sistemi paralleli per gli stessi input.
Per le economie più piccole, la gamma di opzioni è più ristretta. Hanno meno leva per rimodellare il comportamento dei partner e meno spazio fiscale per sussidiare capacità duplicate. Se vogliono ridurre la vulnerabilità a coercizioni o pressioni, la diversificazione è spesso l’unica via praticabile: distribuire le fonti di importazione, costruire relazioni con fornitori alternativi ed evitare un’eccessiva dipendenza da un singolo paese o da un singolo “collo di bottiglia”.
In questo senso, la contesa sulle terre rare non è tanto un singolo embargo imminente, quanto piuttosto un gioco continuo di influenza, copertura (hedging) e gestione del rischio. La Cina può trarre vantaggio strategico dal mantenere l’incertezza, mentre i governi occidentali rispondono pagando per la resilienza — senza necessariamente liberarsi del tutto dalla dipendenza.
Perché è importante
L’approvvigionamento di terre rare è un indicatore chiave di come la geopolitica stia rimodellando il commercio globale, con implicazioni per i produttori, i pianificatori della difesa e i consumatori. È probabile che UE e Stati Uniti spendano ingenti risorse in capacità di riserva e scorte strategiche, anticipando i costi per ridurre il rischio di un’interruzione improvvisa in un secondo momento. Le economie più piccole, prive di un potere contrattuale analogo, saranno spinte verso la diversificazione come principale difesa contro la coercizione lungo le catene di approvvigionamento.