Un’inflazione più alta del previsto, trainata da un forte aumento della benzina, sta spostando le scommesse dei mercati verso ulteriori rialzi dei tassi da parte della Fed. Le azioni e gli asset rischiosi sono scesi, mentre crescevano le preoccupazioni sulla credibilità.
Il rapporto sull’inflazione di settembre è arrivato come un colpo sordo a Wall Street e a Washington, complicando i piani della Federal Reserve per il resto del 2026 e aumentando la posta politica attorno alla sua prossima riunione, più avanti questo mese.
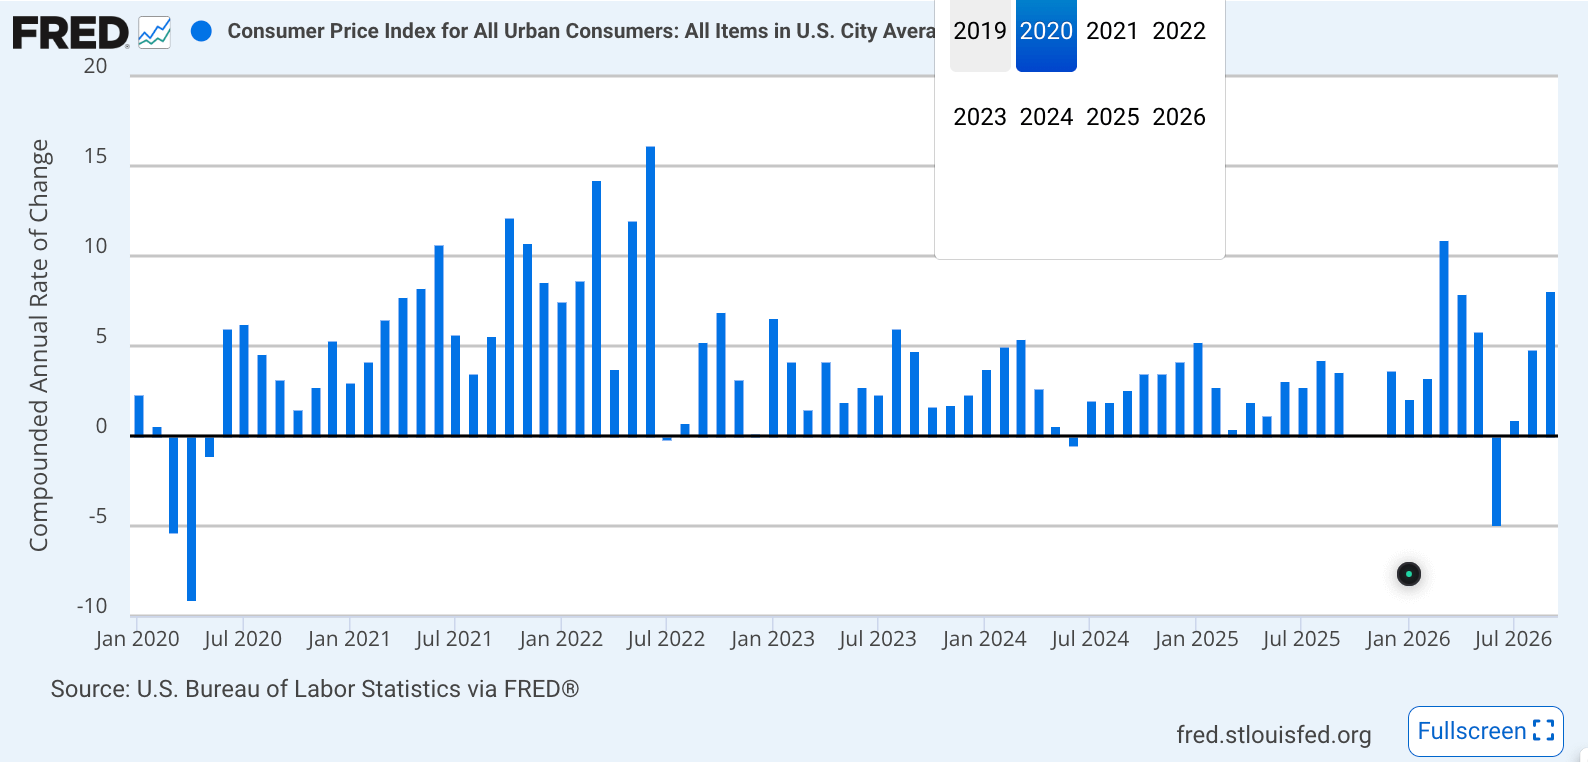
L’Indice dei prezzi al consumo (Consumer Price Index, CPI) ha mostrato prezzi in aumento più rapidamente di quanto gli investitori anticipassero. Negli ultimi 12 mesi, i prezzi al consumo sono saliti del 3,7%—ben al di sopra dell’obiettivo d’inflazione di circa il 2% della Fed. Su base mensile, a settembre i prezzi sono aumentati dello 0,6%, dopo un +0,4% in agosto. Un fattore determinante è stato l’energia: secondo il comunicato del CPI citato nella copertura di Bloomberg, i prezzi della benzina sono balzati del 9,1% da agosto a settembre.
Questa combinazione—un’inflazione elevata su base annua, una brusca accelerazione mensile e uno shock energetico ben visibile—sta rimodellando le aspettative su dove andranno i tassi d’interesse. Prima dei dati, alcuni operatori di mercato si aspettavano solo un irrigidimento (tightening) aggiuntivo modesto per il resto del 2026. Dopo il rapporto, il baricentro si è spostato verso l’alto. Quello che prima sembrava un aumento dei tassi di 0,25 punti percentuali ora appare più vicino a 0,50 punti, implicando due mosse da un quarto di punto—una potenzialmente alla riunione di ottobre del Federal Open Market Committee e un’altra a dicembre. E ciò che alcuni vedevano come 0,50 punti di irrigidimento ora comincia a somigliare a 0,75 punti.
La Fed, tuttavia, aveva lasciato intendere la possibilità di saltare un rialzo in ottobre. Quel segnale è ora sotto pressione. Nella sua newsletter di SGH Macro Advisors, l’economista Tim Duy ha sostenuto che le aspettative d’inflazione sembrano già vicine al 3% e che i mercati non credono fino in fondo che la Fed resterà ferma in ottobre, alla luce dell’ultimo dato d’inflazione “caldo”. Duy ha anche indicato una sfida di credibilità: il governatore della Fed Chris Waller aveva in precedenza suggerito che un aumento mensile dello 0,3% del CPI core potesse fungere da innesco per intervenire, e l’ex funzionario della Fed Kevin Warsh ha rafforzato quella soglia con il rialzo dei tassi di settembre. Con Warsh pubblicamente associato a un’impostazione più “hawkish”, Duy si è chiesto come i decisori possano giustificare il fatto di non muoversi di nuovo dopo una sorpresa inflazionistica al rialzo.
L’economista Justin Wolfers, scrivendo nella sua newsletter Platypus Economics, ha espresso il messaggio in modo più diretto: l’inflazione corre più alta di quanto dovrebbe e le notizie sono peggiori di quanto i previsori si aspettassero. Wolfers ha sottolineato tre conclusioni del rapporto: l’inflazione resta troppo alta in termini assoluti; l’inflazione headline non sta scendendo, in parte a causa dell’energia; e la sorpresa chiave è che il numero è arrivato sopra quanto i mercati avevano già scontato.
I mercati hanno reagito di conseguenza. David Rovella di Bloomberg ha riferito che la lettura del CPI, sorprendentemente forte, ha rafforzato le aspettative di un’azione della Fed, riducendo l’appetito per gli asset più rischiosi. Le obbligazioni di CoreWeave sono scese a livelli tipicamente associati al distress, anche mentre l’amministratore delegato dell’azienda descriveva il comportamento del mercato come “irrazionale”. I bellwether legati ai semiconduttori, tra cui Nvidia e Broadcom, hanno esteso una discesa di sei sedute a circa il 12%, riflettendo una rinnovata ansia per tassi d’interesse più elevati, valutazioni alte e gli enormi costi di capitale legati alla costruzione dell’infrastruttura per l’intelligenza artificiale.
Con l’avvicinarsi delle elezioni di medio termine, i dati sull’inflazione intensificano anche il dibattito sull’accessibilità economica. In questo contesto, qualsiasi decisione della Fed di fare una pausa in ottobre verrà interpretata non solo attraverso la lente di inflazione e occupazione, ma anche alla luce del contesto politico—including gli sforzi per evitare di provocare il presidente Donald Trump.
Perché conta
Un’inflazione persistente al 3,7% continua a mettere sotto pressione i bilanci delle famiglie e costringe investitori e imprese a pianificare costi di finanziamento più elevati. La credibilità della Fed è ora in gioco: dopo aver segnalato una possibile pausa a ottobre, i funzionari devono decidere se privilegiare segnali chiari di contrasto all’inflazione oppure evitare mosse brusche che potrebbero scuotere mercati e politica. Le prossime riunioni del FOMC in ottobre e dicembre saranno indicatori decisivi per capire se la banca centrale propenderà per un ulteriore irrigidimento o se rischierà di essere percepita come tollerante verso un’inflazione sopra l’obiettivo.