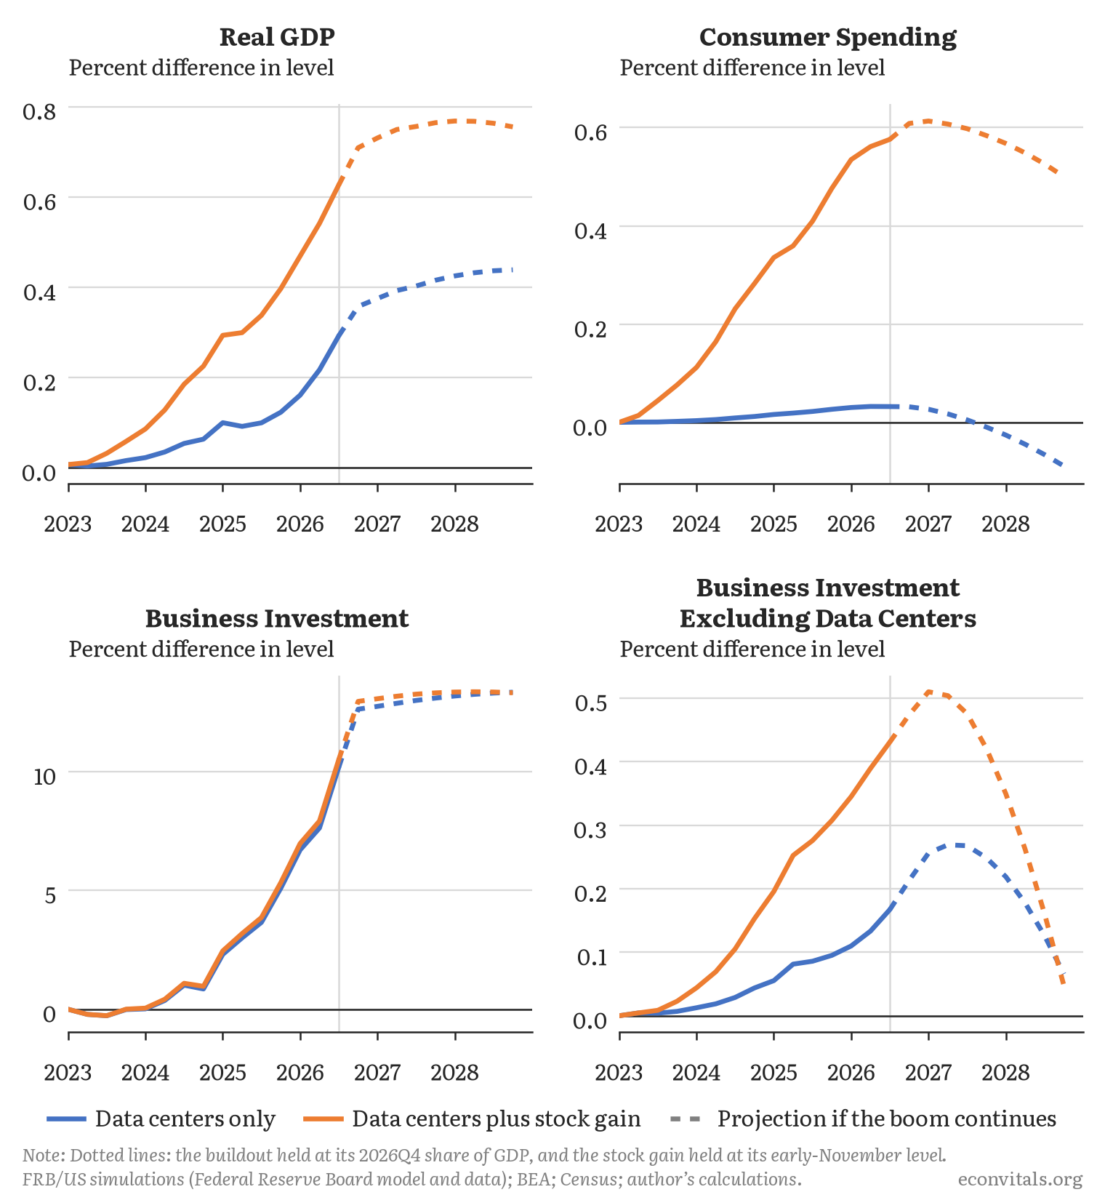
Il nuovo simulatore basato su FRB/US di Jason Furman modella un boom degli investimenti in IA e i suoi effetti a catena su prodotto, tassi e famiglie, mettendo in evidenza quanto conti la scelta tra finanziamento tramite debito rispetto al capitale proprio (equity).
Jason Furman ha pubblicato un simulatore macroeconomico costruito sul modello FRB/US della Federal Reserve e lo sta ora usando per delineare che cosa potrebbe significare un “boom dell’AI” per l’economia nel suo complesso. Il valore dell’esercizio riguarda meno una singola previsione e più il fatto di imporre una prospettiva di equilibrio generale—una prospettiva che ricostruisce come un’impennata degli investimenti trainata dalla tecnologia possa propagarsi attraverso prodotto, tassi d’interesse, condizioni finanziarie e comportamento delle famiglie, invece di restare un racconto incentrato sul piano di spesa di un’azienda o su un titolo a effetto relativo alla produttività.
Nel suo testo, Furman mette in evidenza risultati per quattro variabili chiave (presentati sotto forma di grafici) per illustrare le implicazioni del modello in uno scenario guidato dall’AI. Osserva inoltre che l’impianto FRB/US è accessibile anche a utenti al di fuori della tradizionale “toolchain” della Fed: può essere eseguito in Python ed è disponibile anche in R tramite il pacchetto “bimets”, che fornisce documentazione su come tradurre in quell’ambiente strutture in stile FRB/US.
La discussione arriva mentre i mercati cercano di prezzare valutazioni sempre più ambiziose per le principali aziende di AI. Un esempio che circola nella copertura finanziaria è una proposta di valutazione in IPO per Anthropic nell’ordine di 98 per azione, il che—sulla base del valore implicito dell’equity—porterebbe l’azienda più vicino a circa $1.7 trilioni, quindi più alta della forchetta IPO suggerita, non più bassa.
Al di là di valutazioni che catturano l’attenzione, la questione macro più rilevante è come verrà finanziata la prossima ondata di spese in conto capitale legate all’AI. In un modello di equilibrio generale, la fonte del finanziamento può cambiare il canale attraverso cui lo shock colpisce l’economia. Se le imprese finanziano gli investimenti principalmente tramite emissioni azionarie a valutazioni di mercato crescenti, il tasso d’interesse neutrale potrebbe muoversi solo modestamente e l’impennata degli investimenti potrebbe “spiazzare” relativamente poco altrove. Se invece l’espansione è finanziata in larga misura a debito—CoreWeave è citata come un esempio evidente—la stessa spinta agli investimenti può diventare una storia di “spread”, in cui condizioni del credito e premi a termine contano quanto (o più di) i guadagni di produttività ipotizzati. In quel caso, la traiettoria FRB/US potrebbe essere guidata meno dall’impulso di produttività e più dall’evoluzione dei costi di finanziamento e delle condizioni di credito.
I bilanci delle famiglie aggiungono un ulteriore vincolo. I saldi delle carte di credito negli Stati Uniti hanno raggiunto il record di $1.29 trilioni lo scorso trimestre, un segnale che i consumatori sono già più indebitati mentre l’economia si avvicina a un potenziale ciclo di rifinanziamento legato alla costruzione di infrastrutture per l’AI. Tale indebitamento potrebbe amplificare la sensibilità ai tassi d’interesse e irrigidire il canale dei consumi proprio mentre accelera l’investimento delle imprese.
Un passaggio di equilibrio generale come questo manca spesso nel dibattito pubblico, che può rimanere bloccato nel passaggio continuo tra aneddoti sul capex a livello di singola impresa e affermazioni onnicomprensive su miracoli di produttività guidati dall’AI. Una questione aperta sollevata da questa impostazione è come il simulatore renda operativa l’idea di “boom dell’AI”: se consente agli utenti di separare un miglioramento puro della produttività da uno shock di domanda di investimento, oppure se lo scenario combina questi elementi—una distinzione importante quando si interpretano i percorsi risultanti delle variabili principali.
Why it matters
Se l’IA innesca un grande ciclo di investimenti, l’esito macroeconomico potrebbe dipendere tanto dal finanziamento e dagli spread creditizi quanto dai guadagni di produttività. Responsabili delle politiche pubbliche, investitori e famiglie si trovano tutti ad affrontare rischi diversi a seconda che il boom sia finanziato con capitale proprio (equity) o alimentato dal debito. Con i consumatori che già registrano saldi record sulle carte di credito, qualsiasi aumento dei tassi o un irrigidimento del credito potrebbe propagarsi più rapidamente alla spesa, rendendo fondamentali da monitorare le ipotesi del modello sui canali di trasmissione.