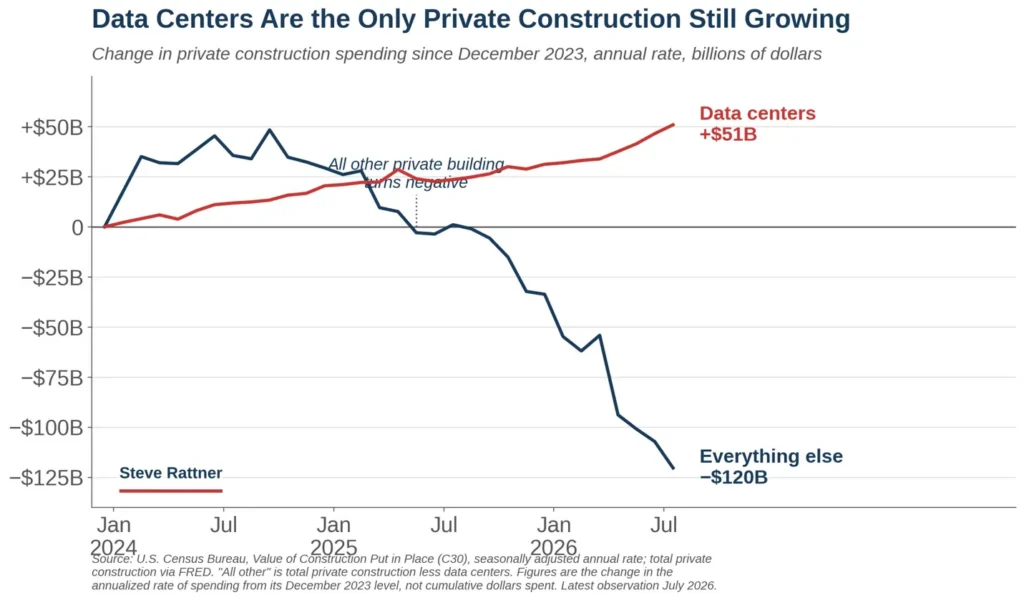
Grafici che citano un boom dei data center da $51bn sostengono che esso stia spiazzando altri investimenti, ma i calcoli e l’impostazione in termini di quota del PIL sono fuorvianti; in dollari reali, la spesa non tecnologica continua comunque ad aumentare.
I grafici che circolano nel dibattito economico—amplificati da Paul Krugman e da altri—hanno alimentato una narrazione semplice: l’impennata nella costruzione di data center sta “spiazzando” (crowding out) altri tipi di investimenti delle imprese. La cifra più spesso citata è di circa $51 billion di spesa annua per la costruzione di data center. L’affermazione è che questo boom stia comprimendo i finanziamenti per tutto il resto.
C’è un immediato problema aritmetico. Nella versione dell’argomento resa popolare dal grafico di Steven Rattner, i data center risultano in crescita mentre “tutto il resto” resta intorno a $120 billion—il che implica che la categoria più piccola stia in qualche modo spingendo da parte quella molto più grande. Anche nel classico schema dei “loanable funds” che gli economisti usano per descrivere lo spiazzamento, l’effetto non è in genere uno a uno. Quando la domanda di investimenti aumenta, i tassi d’interesse tendono a salire; quei tassi più elevati scoraggiano alcuni progetti marginali altrove, ma incentivano anche un risparmio aggiuntivo. Il risultato è che ci si aspetterebbe che gli altri investimenti diminuiscano di meno rispetto alla nuova impennata degli investimenti—non che crollino dollaro per dollaro.
Vale anche la pena notare che lo “spiazzamento” viene discusso più spesso nel contesto del finanziamento del debito pubblico, non degli investimenti privati. I prenditori privati devono convincere i finanziatori che i progetti ripagheranno; quando i fondi confluiscono verso impieghi a rendimento più elevato, di solito lo si descrive come una riallocazione verso attività più produttive, non come un problema di policy. Il ricorso al debito pubblico, al contrario, non è sottoposto allo stesso test di mercato, motivo per cui gli economisti tendono a sottolinearne i potenziali costi.
Krugman ha proposto un grafico alternativo che a prima vista sembra più plausibile: confronta gli investimenti “tech” con gli altri investimenti in quota di PIL. Ma questo spostamento introduce due complicazioni. Primo, la scala cambia drasticamente. La narrazione di Rattner si concentra sui data center che salgono verso 539 billion in un arco temporale simile—suggerendo un aggregato molto più ampio di quanto comunemente si intenda per data center o infrastruttura AI. In altre parole, l’argomento fa leva sulla frustrazione del pubblico per i data center mentre i dati riflettono qualcosa di considerevolmente più grande.
Secondo, i rapporti possono trarre in inganno quando il denominatore—il PIL—sta crescendo. Se una componente del PIL si espande più rapidamente di un’altra, la componente che cresce più lentamente può ridursi come quota anche se, in termini assoluti, continua ad aumentare. Quando le stesse serie vengono riprodotte in termini di real dollar, lo schema assomiglia meno a una vera e propria compressione. Tra 2023 Q2 e 2026 Q2, gli investimenti reali in tecnologia aumentano di circa 46%, mentre gli altri investimenti reali crescono di circa 3%. Gli investimenti non tecnologici si attenuano dopo il picco del 2024, ma restano al di sopra del livello iniziale.
Questo non dimostra che lo spiazzamento non esista—gli altri investimenti avrebbero potuto essere più robusti in assenza del boom tecnologico. Ma sposta il dibattito da affermazioni di sostituzione assoluta a qualcosa di più speculativo: un controfattuale che non può essere stabilito sulla sola base di questi grafici.
I tassi di interesse vengono spesso chiamati in causa come meccanismo, ma la tempistica è scomoda per una narrazione trainata dai data center. I tassi reali sono saliti bruscamente prima del boom di investimenti nell’AI. Il rendimento medio dei TIPS a 10 anni (10-year TIPS yield) è aumentato da circa −1,00% a fine 2021 a circa 1,49% a fine 2022. Nei periodi messi in evidenza nelle visualizzazioni di Rattner e Krugman, l’ulteriore aumento è solo di circa 0,5–0,68 punti percentuali: uno spostamento modesto su cui fondare un’ampia tesi di spiazzamento. I tassi reali odierni, intorno al 2–3%, sono vicini alle norme di lungo periodo e non sono, in modo evidente, proibitivi per progetti di valore.
Perché, allora, i tassi reali sono aumentati? Ci sono molteplici driver plausibili: una normalizzazione dopo tassi insolitamente bassi durante l’era pandemica, ingenti esigenze di finanziamento federale, o persino aspettative in cambiamento sulla ricchezza futura che riducono il risparmio oggi. Un ulteriore indizio: i tassi reali sono saliti in tutte le economie avanzate, non solo negli Stati Uniti—il che suggerisce forze più ampie di una singola ondata domestica di costruzione di data center.
Perché è importante
La narrazione dello spiazzamento influenza il modo in cui i decisori pubblici e l’opinione pubblica giudicano il buildout dell’AI: come investimento produttivo o come distorsione che affama il resto dell’economia. Se le evidenze mostrano soprattutto una crescita tecnologica più rapida, piuttosto che un crollo della spesa non-tech, la base per l’allarme è più debole—e l’attenzione si sposta sul fatto che il nuovo capitale sia davvero di alto valore. Il prossimo test sarà verificare se l’elevato investimento tech sostiene guadagni di produttività senza una flessione prolungata degli altri investimenti delle imprese.