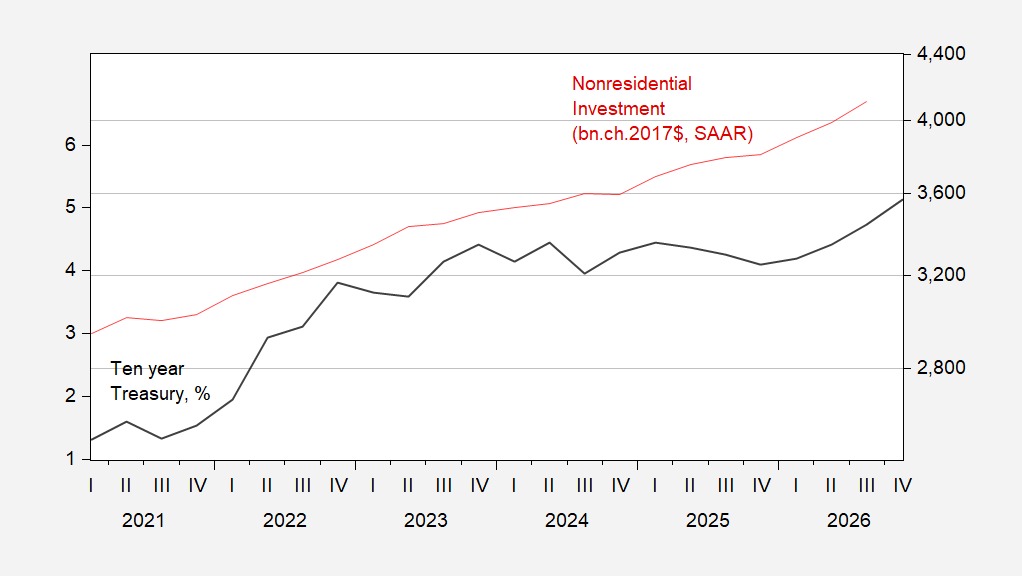
Gli investimenti delle imprese stanno aumentando nonostante i tassi elevati, ma i progressi sono concentrati in attrezzature, software e data center legati all’IA, mentre la spesa in conto capitale “non IA” si sta indebolendo.
Gli investimenti delle imprese statunitensi sono in aumento anche se i costi di finanziamento restano elevati, una combinazione che a prima vista appare sconcertante. Ma i numeri di sintesi nascondono una frattura crescente all’interno della spesa in conto capitale delle aziende: una parte dell’economia che sembra in gran parte indifferente ai tassi d’interesse e un’altra che sta già mostrando segni di affaticamento.
Dati recenti mostrano un’impennata dell’investimento fisso non residenziale aggregato, misurato in dollari corretti per l’inflazione a un tasso annualizzato destagionalizzato. Nello stesso periodo, il rendimento del Treasury decennale è rimasto elevato. In altre parole, la spesa complessiva delle imprese per attrezzature, strutture e proprietà intellettuale ha continuato ad espandersi nonostante un contesto del costo del capitale che, storicamente, ci si sarebbe aspettati raffreddasse gli investimenti.
La spiegazione diventa più chiara quando i dati sugli investimenti vengono scomposti per componenti. Le uscite legate all’attuale buildout dell’intelligenza artificiale—soprattutto apparecchiature per l’elaborazione delle informazioni e software—hanno continuato a crescere. Anche gli indicatori che combinano apparecchiature informatiche e software con la costruzione legata a data center e infrastrutture di energia elettrica mostrano aumenti robusti. Nelle cifre disponibili, la traiettoria al rialzo per apparecchiature informatiche e software prosegue fino al 2026 Q3, indicando uno slancio sostenuto nella quota di spesa in conto capitale collegata all’AI.
Questa forza non è rappresentativa del quadro più ampio degli investimenti. Quando gli analisti sottraggono apparecchiature informatiche e software dall’investimento non residenziale totale, la restante componente “non-AI” appare nettamente più debole. Escludendo queste categorie—e togliendo ulteriormente data center e infrastrutture di energia elettrica—l’investimento risulta sotto il suo massimo più recente. In altre parole, i settori associati al boom dell’AI stanno ancora accelerando, mentre il resto degli investimenti aziendali ha perso quota.
Questo andamento “a due velocità” della spesa in conto capitale è visibile anche nei mercati finanziari. I rendimenti dell’indice Bloomberg “Magnificent 7”, dominato dai maggiori gruppi tecnologici, hanno superato quelli dell’S&P 500 più ampio. Persino questo confronto probabilmente sottostima la concentrazione, dato che lo stesso S&P 500 è diventato sempre più sbilanciato verso aziende considerate tra i principali beneficiari degli investimenti legati all’AI.
La domanda successiva è se l’immunità ai tassi d’interesse della capex dell’era dell’AI persisterà. Un motivo per cui finora il buildout dell’AI potrebbe essere stato relativamente isolato è la struttura del finanziamento: i grandi gruppi tecnologici e i fornitori cloud hyperscale hanno avuto consistenti flussi di cassa interni e flessibilità di bilancio, che hanno permesso loro di continuare a investire anche mentre i tassi salivano.
Tuttavia, questo isolamento potrebbe indebolirsi. Come osservato in precedenza, gli hyperscaler sembrano spostarsi ulteriormente verso i mercati del debito per finanziare la spesa in conto capitale. Se una quota maggiore di questa spesa venisse finanziata esternamente ai rendimenti correnti, gli investimenti legati all’AI dovrebbero diventare più sensibili ai tassi d’interesse—potenzialmente in misura significativa.
Se questo cambiamento si verificasse, le implicazioni andrebbero oltre la Silicon Valley. La politica monetaria funziona in parte modificando il costo del finanziamento, che a sua volta influenza gli investimenti e, in ultima analisi, l’attività economica. Un futuro in cui anche l’attuale motore della capex dell’AI, oggi resiliente, reagisse più intensamente a tassi più alti implicherebbe che i rialzi dei tassi potrebbero esercitare un freno maggiore sulla produzione complessiva rispetto a quanto avvenuto in questo ciclo.
Perché è importante
La spaccatura tra investimenti guidati dall’IA e investimenti non legati all’IA suggerisce che l’economia sia trainata da un ristretto insieme di scommesse ad alta intensità di capitale, mentre il resto della spesa delle imprese si raffredda. Se gli hyperscaler fanno sempre più affidamento sul debito, le variazioni dei tassi d’interesse potrebbero iniziare a colpire anche la costruzione dell’infrastruttura IA—modificando la rapidità con cui investimenti e crescita reagiscono alla politica della Federal Reserve. Lo sviluppo chiave da monitorare è se le spese finanziate a debito per data center, software e capacità di calcolo inizino a rallentare, mentre i costi di finanziamento restano elevati.